Domain wetter-api.de kaufen?
Wir ziehen mit dem Projekt
wetter-api.de um.
Sind Sie am Kauf der Domain
wetter-api.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wetter-api.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
VEVOR 7-in-1 WLAN-Wetterstation mit APP, 7,5-Zoll-VA-Display, solarbetriebener Außensensor, Wettercenter zur Wettervorhersage, Windgeschwindigkeit, Temperatur, Luftfeuchtigkeit, NiederschlagVEVOR 7-in-1 WLAN-Wetterstation mit APP, 7,5-Zoll-VA-Display, solarbetriebener Außensensor, Wettercenter zur Wettervorhersage, Windgeschwindigkeit, Temperatur, Luftfeuchtigkeit, Niederschlag Übersichtliches Display Feste Halterung für Stange aus Aluminiumlegierung IPX6 Außensensor Drahtlose Übertragung über große Entfernungen Weit verbreitet Effizientes Solarpanel Sensorfunktionen: 7-in-1 (Temperatur/Luftfeuchtigkeit/Niederschlag/Windgeschwindigkeit/Windrichtung/Sonnenlicht), Stromversorgung: Solarbetrieben, Übertragungsreichweite: 492 Fuß/150 m, Wasserdichtigkeitsklasse des Sensors: IPX6, Adaptereingang: AC100–240 V, 50/60 Hz, 0,4 A, Displaygröße: 7,5-Zoll-VA-Bildschirm,Artikelmodellnummer: YT60307, Frequenz: 2,4 GHz, Adapterausgang: DC 5 V, 1000 mA, 5 W, Material: ABS + Polycarbonat89,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spichale, Kai: API-DesignAPI-Design , Schnittstellen-Know-how für die Programmierung - Das Standardwerk zur API-Programmierung - Effektive APIs entwerfen - APIs für professionelle Projekte entwickeln Application Programming Interfaces (APIs) sind allgegenwärtig, denn Softwareentwickler benutzen sie nicht nur ständig, sondern entwerfen sie häufig auch. Dieses Buch bietet erstmals eine umfassende Anleitung für das vielfältige Thema API-Design. Neben theoretischen Konzepten werden zahlreiche praktische Hinweise und Programmbeispiele für Java-APIs gegeben. Remote APIs in Form von RESTful HTTP, SOAP-Webservices und Messaging, die für moderne Webanwendungen und andere verteilte Systeme enorm wichtig sind, spielen in diesem Buch ebenfalls eine zentrale Rolle. Aus dem Inhalt: - Entwurf leicht benutzbarer APIs - Kompatibilität und Versionierung - Objektkollaboration, Fluent APIs und Thread-Sicherheit - Dokumentation - Skalierbarkeit, Caching - API-Management Nach der erfolgreichen Lektüre dieses Buches kennen Sie die Grundlagen von APIs und sind in der Lage, objektorientierte APIs für Softwarekomponenten und Remote APIs für verteilte Systeme zu entwerfen. In der dritten Auflage sind u. a. der API-first-Ansatz und Sicherheitsthemen wie Authentifizierung, API-Keys, Distributed Denial of Service (DDos) und Injection-Angriffe hinzugekommen. , Luft- & Hydraulikfederung > Sportfederung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20250327, Autoren: Spichale, Kai, Auflage: 25003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 400, Keyword: Internet of Things; IoT; Java; Komponenten; Messaging; Microservices; Module; REST; Software; Software-Architektur; Softwarearchitektur; Web Services, Fachschema: EDV / Theorie / Informatik / Allgemeines~EDV / Theorie / Software-Entw. / Software Engineering~Informatik~Internet / Programmierung, Fachkategorie: Informatik, Warengruppe: HC/Informatik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 26, Gewicht: 774, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Profi WLAN-Wetterstation 7 in 1 solarbetrieben Wettercenter 190,5 mm (7,5-inch) Display 150m Übertragungsreichweite Außensensor für Windgeschwindigkeit Windrichtung Temperatur Luftfeuchtigkeit NiederschlagVEVOR Profi WLAN-Wetterstation 7 in 1 solarbetrieben Wettercenter 190,5 mm (7,5-inch) Display 150m Übertragungsreichweite Außensensor für Windgeschwindigkeit Windrichtung Temperatur Luftfeuchtigkeit Niederschlag Intelligente Überwachung Fernübertragung Hochauflösender Bildschirm Feste Halterung aus Aluminiumstange 100 x 70 mm Solarpanel 7-in-1-Sensor Hauptmaterial: ABS+PC,Größe des Solarpanels: 100 x 70 mm (4 x 3 Zoll),Eingang: 100–240 V Wechselstrom, 50/60 Hz, 0,4 A,Sensorabmessungen: 408 x 396 x 367 mm (6 x 13,8 x 14,4 Zoll),Nettogewicht: 1,35 kg (2,9 lbs),HF-Frequenz: 915 MHz für die USA / 868 MHz für die EU,IP-Schutzart: IPX7,Hauptstrom des Sensors: 3,6-V-Ni-MH-Batterie, 2000 mA,Ausgang: 5,0 V DC, 1000 mA, 5 W,Abmessungen der Wetterstation: 191,6 x 127 x 28,8 mm (7,5 x 5 x 1,1 Zoll),Solarpanel: Beleuchtungsstärke 36000 LUX, 5,4 V, 200 mA,Batterie der Wetterstation: 3 x AAA-Batterie (nicht im Lieferumfang enthalten),Artikelmodellnummer: YT60234,WLAN-Betriebsfrequenz: 2,4 GHz87,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
VEVOR 7-in-1 WLAN-Wetterstation, 7-Zoll-TFT-Display, solarbetriebener Außensensor, Wettercenter zur Wettervorhersage, Windgeschwindigkeit, Windrichtung, Temperatur, Luftfeuchtigkeit, NiederschlagVEVOR 7-in-1 WLAN-Wetterstation, 7-Zoll-TFT-Display, solarbetriebener Außensensor, Wettercenter zur Wettervorhersage, Windgeschwindigkeit, Windrichtung, Temperatur, Luftfeuchtigkeit, Niederschlag Übersichtliches Display Feste Halterung für Stange aus Aluminiumlegierung IPX6 Außensensor Drahtlose Übertragung über große Entfernungen Weit verbreitet Effizientes Solarpanel Sensorfunktionen: 7-in-1 (Temperatur/Luftfeuchtigkeit/Niederschlag/Windgeschwindigkeit/Windrichtung/UV/Sonnenlicht), Stromversorgung: Solarunterstützt, Wasserdichtigkeitsklasse des Sensors: IPX6, Displayabmessungen: 7,3 x 5,4 x 1,1 Zoll / 185,9 x 137,4 x 28,5 mm, Anzeigebildschirm: 7-Zoll-TFT-Farbbildschirm, Nettogewicht: 3,4 lbs/1,54 kg, Hauptmaterial: ABS + PC, Adaptereingang: AC 100–240 V, 50/60 Hz, 0,4 A, Sensorabmessungen: 14,21 x 13,8 x 19,25 Zoll / 361 x 351 x 489 mm, Sensorübertragungsdistanz: 328,08 ft/100 m,Artikelmodellnummer: YT60311, Adapterausgang: DC 5 V, 1000 mA, 5 W76,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR 5-in-1-WLAN-Wetterstation, 7,5-Zoll-VA-Display, solarbetriebener Außensensor, Wettercenter zur Wettervorhersage, Windgeschwindigkeit, Windrichtung, Temperatur, Luftfeuchtigkeit, NiederschlagVEVOR 5-in-1-WLAN-Wetterstation, 7,5-Zoll-VA-Display, solarbetriebener Außensensor, Wettercenter zur Wettervorhersage, Windgeschwindigkeit, Windrichtung, Temperatur, Luftfeuchtigkeit, Niederschlag Übersichtliches Display Feste Halterung für Stange aus Aluminiumlegierung IPX6 Außensensor Drahtlose Übertragung über große Entfernungen Weit verbreitet Effizientes Solarpanel Stromversorgung: Solarunterstützt (erfordert regelmäßigen Austausch der Trockenbatterie), Wasserdichtigkeitsklasse des Sensors: IPX6, Displayabmessungen: 7,54 x 5 x 1,13 Zoll/191,6 x 127 x 28,8 mm, Nettogewicht: 2,95 lbs/1,34 kg , WLAN-Frequenz: 2,4 GHz, Sensorübertragungsdistanz: 492 ft/150 m, Displaygröße: 7,5-Zoll-VA-Bildschirm, Sensorfunktionen: 5-in-1 (Temperatur/Luftfeuchtigkeit/Niederschlag/Windgeschwindigkeit/Windrichtung), Hauptmaterial: ABS + PC, Adaptereingang: AC 100–240 V, 50/60 Hz, 0,4 A, Sensorabmessungen: 14,21 x 13,8 x 19,25 Zoll/361 x 350,6 x 489 mm,Artikelmodellnummer: YT60308, Adapterausgang: DC 5 V, 1000 mA, 5 W79,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR 7-in-1 WLAN-Wetterstation mit APP, 7,5-Zoll-VA-Display, solarbetriebener Außensensor, Wettercenter zur Wettervorhersage, Windgeschwindigkeit, Temperatur, Luftfeuchtigkeit, NiederschlagVEVOR 7-in-1 WLAN-Wetterstation mit APP, 7,5-Zoll-VA-Display, solarbetriebener Außensensor, Wettercenter zur Wettervorhersage, Windgeschwindigkeit, Temperatur, Luftfeuchtigkeit, Niederschlag Übersichtliches Display Feste Halterung für Stange aus Aluminiumlegierung IPX6 Außensensor Drahtlose Übertragung über große Entfernungen Weit verbreitet Effizientes Solarpanel Sensorfunktionen: 7-in-1 (Temperatur/Luftfeuchtigkeit/Niederschlag/Windgeschwindigkeit/Windrichtung/Sonnenlicht), Stromversorgung: Solarbetrieben, Übertragungsreichweite: 492 Fuß/150 m, Wasserdichtigkeitsklasse des Sensors: IPX6, Adaptereingang: AC100–240 V, 50/60 Hz, 0,4 A, Displaygröße: 7,5-Zoll-VA-Bildschirm,Artikelmodellnummer: YT60307, Frequenz: 2,4 GHz, Adapterausgang: DC 5 V, 1000 mA, 5 W, Material: ABS + Polycarbonat89,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spichale, Kai: API-DesignAPI-Design , Schnittstellen-Know-how für die Programmierung - Das Standardwerk zur API-Programmierung - Effektive APIs entwerfen - APIs für professionelle Projekte entwickeln Application Programming Interfaces (APIs) sind allgegenwärtig, denn Softwareentwickler benutzen sie nicht nur ständig, sondern entwerfen sie häufig auch. Dieses Buch bietet erstmals eine umfassende Anleitung für das vielfältige Thema API-Design. Neben theoretischen Konzepten werden zahlreiche praktische Hinweise und Programmbeispiele für Java-APIs gegeben. Remote APIs in Form von RESTful HTTP, SOAP-Webservices und Messaging, die für moderne Webanwendungen und andere verteilte Systeme enorm wichtig sind, spielen in diesem Buch ebenfalls eine zentrale Rolle. Aus dem Inhalt: - Entwurf leicht benutzbarer APIs - Kompatibilität und Versionierung - Objektkollaboration, Fluent APIs und Thread-Sicherheit - Dokumentation - Skalierbarkeit, Caching - API-Management Nach der erfolgreichen Lektüre dieses Buches kennen Sie die Grundlagen von APIs und sind in der Lage, objektorientierte APIs für Softwarekomponenten und Remote APIs für verteilte Systeme zu entwerfen. In der dritten Auflage sind u. a. der API-first-Ansatz und Sicherheitsthemen wie Authentifizierung, API-Keys, Distributed Denial of Service (DDos) und Injection-Angriffe hinzugekommen. , Luft- & Hydraulikfederung > Sportfederung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20250327, Autoren: Spichale, Kai, Auflage: 25003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 400, Keyword: Internet of Things; IoT; Java; Komponenten; Messaging; Microservices; Module; REST; Software; Software-Architektur; Softwarearchitektur; Web Services, Fachschema: EDV / Theorie / Informatik / Allgemeines~EDV / Theorie / Software-Entw. / Software Engineering~Informatik~Internet / Programmierung, Fachkategorie: Informatik, Warengruppe: HC/Informatik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 26, Gewicht: 774, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
VEVOR Profi WLAN-Wetterstation 7 in 1 solarbetrieben Wettercenter 190,5 mm (7,5-inch) Display 150m Übertragungsreichweite Außensensor für Windgeschwindigkeit Windrichtung Temperatur Luftfeuchtigkeit NiederschlagVEVOR Profi WLAN-Wetterstation 7 in 1 solarbetrieben Wettercenter 190,5 mm (7,5-inch) Display 150m Übertragungsreichweite Außensensor für Windgeschwindigkeit Windrichtung Temperatur Luftfeuchtigkeit Niederschlag Intelligente Überwachung Fernübertragung Hochauflösender Bildschirm Feste Halterung aus Aluminiumstange 100 x 70 mm Solarpanel 7-in-1-Sensor Hauptmaterial: ABS+PC,Größe des Solarpanels: 100 x 70 mm (4 x 3 Zoll),Eingang: 100–240 V Wechselstrom, 50/60 Hz, 0,4 A,Sensorabmessungen: 408 x 396 x 367 mm (6 x 13,8 x 14,4 Zoll),Nettogewicht: 1,35 kg (2,9 lbs),HF-Frequenz: 915 MHz für die USA / 868 MHz für die EU,IP-Schutzart: IPX7,Hauptstrom des Sensors: 3,6-V-Ni-MH-Batterie, 2000 mA,Ausgang: 5,0 V DC, 1000 mA, 5 W,Abmessungen der Wetterstation: 191,6 x 127 x 28,8 mm (7,5 x 5 x 1,1 Zoll),Solarpanel: Beleuchtungsstärke 36000 LUX, 5,4 V, 200 mA,Batterie der Wetterstation: 3 x AAA-Batterie (nicht im Lieferumfang enthalten),Artikelmodellnummer: YT60234,WLAN-Betriebsfrequenz: 2,4 GHz87,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Freek Vonk 9820200 - BRESSER Kinder-Wetterstation misst Windgeschwindigkeit/Niederschlag/Temperatur, Trageriemen, LCD-Anzeige und Zubehörteile, Maße:Wir Leben Und Atmen In Einer Luftschicht, Die Atmosphäre Genannt Wird. Die Atmosphäre Ist Ständig In Bewegung Und Verändert Sich, All Diese Veränderungen Nennen Wir Das Wetter. Ob Es Regnet, Schneit Oder Sehr Warm Ist, Das Wetter Bleibt Immer...59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
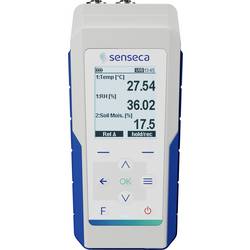
Senseca 486136 PRO D05.2 Multi-Datenlogger Messgröße Temperatur, Luftfeuchtigkeit, Luftdurchsatz, Druck, Beleuchtungsstärke, CO2, VOC, WindgeschwindigkeitDie Messgeräte PRO D01 (1-Kanal), PRO D05.2 (2-Kanal) und PRO D05.3 (3-Kanal) sind hochwertige, multifunktionale Handgeräte mit außergewöhnlichen Eigenschaften, Langlebigkeit und Benutzerkomfort, die eine sichere und zuverlässige Anwendung gewährleisten. PRO D05.2 und PRO D05.3 bieten Datenprotokollierungsfunktionen und ein über USB aufladbares Batteriesystem. Sonden Diese Messgeräte kommunizieren digital mit Sonden, wodurch längere Kabelverbindungen (bis zu 10 Meter) möglich sind. Eine breite Palette von Messfühlern steht zur Verfügung: -Temperatur -Druck (absolut, relativ, differenziell) -Luftfeuchtigkeit (relativ und absolut), Taupunkt, Feuchtkugeltemperatur, Mischungsverhältnis, Partialdampfdruck -Luftgeschwindigkeit, Durchfluss (konfigurierbarer Kanalabschnitt) -Lichtmessungen (Beleuchtungsstärke, Leuchtdichte, Bestrahlungsstärke, UVA, UVB, UVC, UVBC, PAR) mit integrierten BerechnungenIndoor -Air Quality (IAQ): CO2- und VOC-IndexDigitale Messfühler werden werkseitig kalibriert und sind somit ohne Neukalibrierung leicht austauschbar. Display Das mehrsprachige LCD-Display bietet eine hervorragende Sichtbarkeit bei verschiedenen Lichtverhältnissen. Es kann große Werte oder Messverlaufsdiagramme anzeigen. Funktionen wie HOLD und REL erhöhen die Flexibilität des Anwenders. Data Logging (PRO D05) Mit ihrer großen Speicherkapazität können diese Messgeräte bis zu 1 Million Datenpunkte in CSV-Dateien aufzeichnen. Die aufgezeichneten Daten können über eine USB-Verbindung einfach auf einem PC abgerufen werden. Anwendungssoftware Die benutzerfreundliche Software ProXware zur Datenanalyse und -darstellung ist verfügbar. Es wird auch eine erweiterte Version mit zusätzlichen Funktionen angeboten. Alarm Konfigurieren Sie Alarmschwellen mit optionaler Hysterese. Das Messgerät gibt visuelle und akustische Warnungen aus, wenn die Schwellenwerte überschritten werden. Statistik Das Messgerät berechnet und zeigt MIN-, AVG- (Durchschnitts-) und MAX-Werte für jede Variable an. PC-Anschlussmöglichkeit Anschluss an einen PC über USB zur Datenübertragung und Softwareintegration. Stromversorgung Das PRO D01 wird mit Alkalibatterien betrieben, während die PRO D05-Modelle über USB-C wiederaufladbare NiMH-Batterien verfügen. Das Gerät kann für den Dauerbetrieb auch über USB-C mit Strom versorgt werden. Ergonomie Das Messgerät ist für die einhändige oder Tischbenutzung konzipiert und verfügt über einen klappbaren Ständer und einen seitlichen Gummischutz für eine sichere Handhabung.428,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.